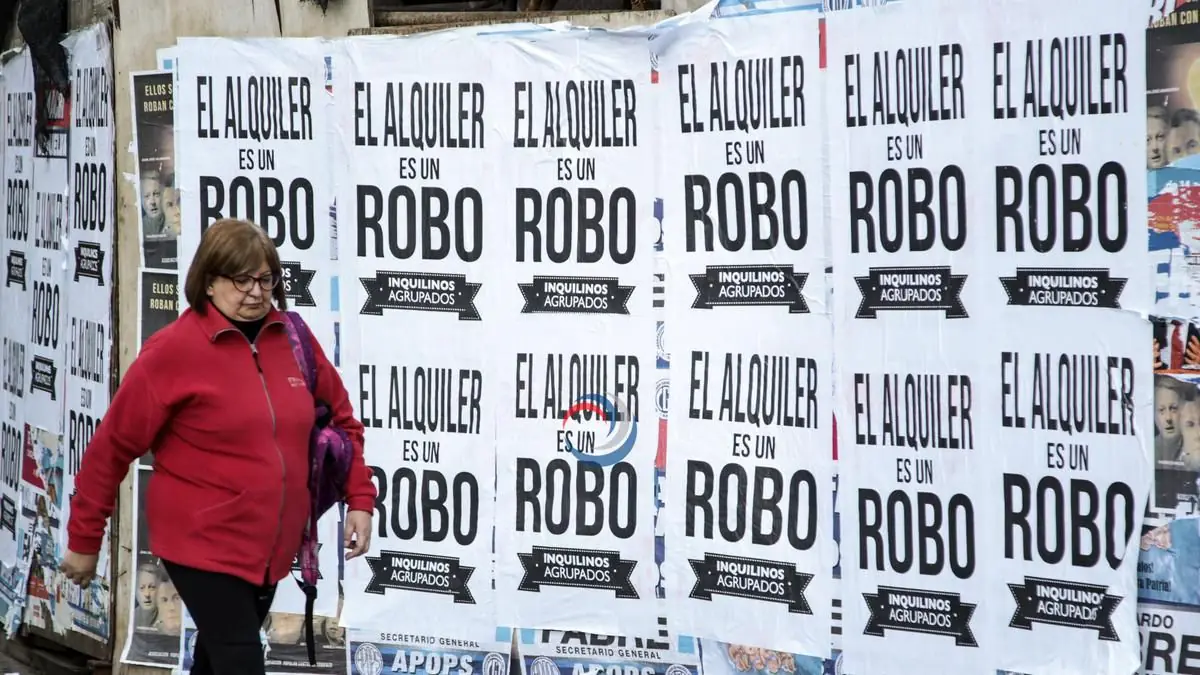
Tener un techo es una de las necesidades más elementales de cualquier comunidad. Mientras en potencias y ciudades globales como Nueva York, Berlín o Madrid la vivienda encabeza los debates electorales e incluso precipita cambios de gobierno, en Argentina el acceso habitacional se transforma silenciosamente en una verdadera pesadilla cotidiana. En un escenario donde cuatro de cada diez hogares presentan condiciones precarias y uno de cada cinco alquila, la renta de inmuebles se ha transformado en el segundo ítem que más escaló tras la desregulación impuesta por el DNU 70/2023 de la gestión de Javier Milei.
Según un monitoreo de la consultora Management & Fit, la preocupación por alquilar o acceder a un inmueble ascendió del 4,9% al 7,4% en apenas dos meses. Esta inquietud acompaña al tradicional podio de problemas: la dificultad para llegar a fin de mes (22%), los ingresos insuficientes (17%) y la inseguridad (14%). La presión no es infundada. Informes del Instituto Nacional de Estadística y Censos (Indec) registran que, en el Área Metropolitana de Buenos Aires (AMBA), los contratos de alquiler aumentaron un 93% real (ajustado por inflación), superados únicamente por los tarifazos de gas y luz (116%). En simultáneo, las escrituras mediante crédito hipotecario se desplomaron un 42% en el primer semestre, según datos procesados por la Fundación Tejido Urbano.
El impacto humano detrás de las estadísticas cobra rostro con historias dramáticas. Gricelda Martínez, empleada de casas particulares que reside en Avellaneda, resume la encrucijada social: “Estoy dejando de comer para pagar el alquiler”. Martínez abona $650.000 con ajustes trimestrales por inflación, mientras sus fuentes de trabajo decayeron drásticamente. “En febrero se me vence el contrato y me advirtieron que el próximo será por un año. Para mudar a una casa de un dormitorio solicitan 1,8 millones de pesos, dos meses de adelanto, garantía y recibo de sueldo con el que no cuento. Jamás me atrasé, saqué un crédito con la tarjeta para pagar y los intereses se fueron por las nubes”, relata.
Los relevamientos intercensales (2010 vs. 2022) dan cuenta de una clara metamorfosis social: la proporción de familias inquilinas a nivel nacional escaló del 16% al 21%, mientras que en la Ciudad de Buenos Aires pasó del 30% al 37%. Desde la Fundación Tejido Urbano remarcan que la clase media quedó imposibilitada de comprar por la distancia abismal entre sus salarios y la cotización de la tierra, disparando un fuerte proceso de 'inquilinización'. A la par, el Atlas de la Vivienda Digna y Sustentable (elaborado por la Universidad de San Martín) determina que el 40% de las viviendas argentinas sufre déficit habitacional, ya sea por deficiencias de infraestructura, acceso a servicios básicos o hacinamiento.
Ante esta coyuntura, Gervasio Muñoz, titular de la Federación de Inquilinos Nacional, ratificó la movilización contra el decreto presidencial para exigir el retorno a los contratos de tres años con aumentos regulados. Muñoz aportó datos de la Agencia de Recaudación de la provincia de Buenos Aires (ARBA) para derribar ciertos mitos: sólo el 6,1% de la población bonaerense (un millón de personas) posee dos o más propiedades, acumulando la mitad del parque edilicio total, mientras que un ajustado 0,6% (104.000 propietarios) concentra cinco o más unidades.
En el ámbito de las propuestas para superar el atolladero, surgen posturas divergentes. Manuel Socías, presidente del Consejo Económico y Social porteño (Cesba), subraya que con la desregulación aumentó la oferta, pero se dispararon los precios en simultáneo con una profunda crisis de ingresos. Socías plantea romper con el péndulo histórico de 'crisis de oferta' y 'crisis de demanda' mediante un submercado público de alquiler al costo (un 30% más accesible), emulando modelos exitosos de Viena o París. Propone además exigir a los desarrolladores destinar un porcentaje de obras a renta protegida y reconvertir zonas como el Microcentro hacia la oferta habitacional accesible.
“Hay un fetiche con el crédito hipotecario, pero eso no es una política de vivienda porque sólo accede una minoría y apenas se anuncian aumentan los precios por expectativa”, enfatiza Socías. En una visión convergente, el magíster en economía urbana Federico Poore resalta la necesidad de incentivar fiscalmente la construcción destinada al alquiler y dinamizar créditos a tasa blanda o negativa desde la banca pública y el Fondo de Garantía de Sustentabilidad (FGS) para reformas en inmuebles deteriorados.
Actualmente, de acuerdo con estimaciones de Tejido Urbano, únicamente el 31% de las familias inquilinas del AMBA (1,1 millones de hogares) califica para las líneas hipotecarias vigentes, mientras la respuesta gubernamental vía FGS se limita a unos 15.000 a 20.000 créditos. El presidente de Tejido Urbano, Fernando Álvarez de Celis, advierte que el primer acceso a la propiedad se postergó de los 35 a los 45 años y que crece fuertemente la masa de jubilados inquilinos. Paralelamente, especialistas como Nicolás Dino Ferme (CIPPEC) apuntan que la vacancia de viviendas roza el 11% en el país, mientras Bárbara Bonelli (Hábitat para la Humanidad Argentina) alerta que el alquiler informal en sectores populares impone precios aún más desorbitados bajo condiciones de vulnerabilidad absoluta.
Con información de elDiarioAR.